Mysteel周报:全国带钢价格涨后回落 成本上移 预计下周盘整运行(8.28-9.4)
本周热轧带钢价格涨后回落,全国2.5*355mm均价至3299元/吨。基本面呈现成本支撑与库存回升博弈,社会库存周增5.82万吨至92.26万吨,钢厂开工率微升。下游需求温和,订单跟进不足。预计下周市场维持窄幅震荡,主流均价运行区间3190—3290元/吨。建议按需采购,关注“金九”需求兑现及原料成本变化。
本周市场整体呈现涨后回落走势。周初在原料价格支撑增强和供给收缩预期的一同推动下,全国2.5*355mm热轧带钢均价单日上涨17元/吨至3331元/吨,市场情绪短暂趋强。随后终端采购跟进不足,贸易商以出货兑现利润为主,追高意愿明显减弱,价格涨幅迅速收窄并转入高位整理,周围在原料价差支撑下,热轧带钢价格再度走高。从基本面看产量回升库存出现累积,市场供需矛盾逐步升级。综合看来,本周带钢市场在成本支撑下价格持续上涨,但需求释放程度有限,仓库存储上的压力增加,供应回升,矛盾逐步升级。具体分析请跟随笔者了解周度基本面情况,具体如下:
本周国内热轧带钢各规格价格普涨,145mm窄带涨幅表现突出,周环比上行70元/吨,窄带价格回升之后,下游管厂采购积极性明显转弱;中宽带钢周环比上涨65元/吨,宽规格带钢周环比上涨63元/吨。各规格周度价格全部止跌反弹,但同比依旧回落75‑80元/吨,价格整体仍处在近一年相对低位。品种价差维度,建筑钢材需求持续弱于制造业用钢需求,螺纹‑带钢价差为‑20元/吨,周环比扩大30元/吨;热卷‑带钢价差32元/吨,周环比收窄15元/吨,带钢资源向其他品种流转调配的可能性逐步提升。期现价差方面,唐山热轧带钢现货3240元/吨,现货对各期货合约全面贴水,且远月合约贴水幅度更深,盘面呈现正向升水结构。期货合约周环比上行11‑18元/吨,市场看涨情绪有所修复;月环比涨幅扩大至40‑77元/吨。伴随传统需求旺季临近叠加成本端托底,市场相较于一月前的悲观预期已有明显改善。
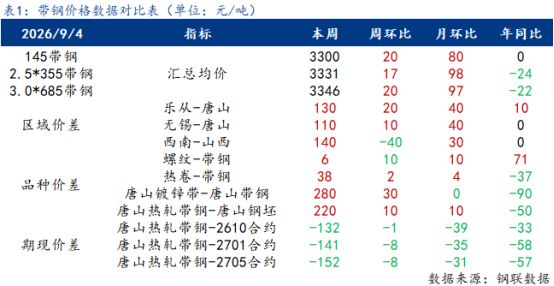
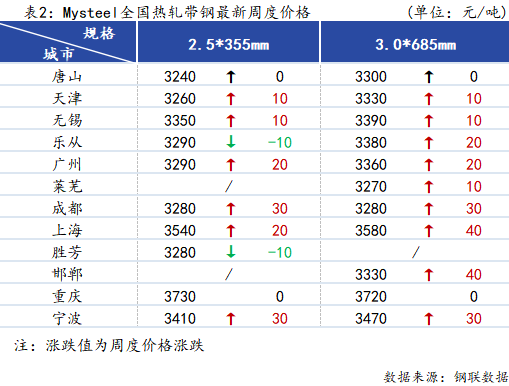
分城市来看,各地周度涨幅集中在10-20元/吨,区域价差走扩。从区域价差来看,唐山主产地价格率先领涨,南北价格跟随上涨,北材南下空间有所打开,乐从-唐山价差周环比扩大20元/吨、无锡-唐山价差周环比同样扩大;西南-山西价差周环比持平,西南地区价格依旧稳定。
本周唐山带钢产业链各品种毛利整体仍处亏损区间,但多数品种呈边际改善、分化明显。主因原料成本抬升而窄带价格涨幅受限,利润进一步被挤压;整体呈现宽强窄弱格局,规格越宽、利润修复越快。不过从同比看,各品种毛利较去年同期仍大幅度地下跌133~278元/吨,当前带钢盈利水平远差于去年同期;同比看利润仍大幅低于去年同期,盈利水平有待修复。原料价格仍有提涨预期,钢厂成本压力或继续增加。
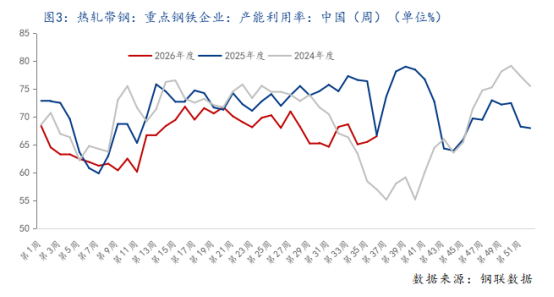
Mysteel全国重点热轧带钢生产企业本周开工率62.00%,周环比上升3.00个百分点;月环比下降2.00个百分点;产能利用率为65.46%,周环比上升0.44个百分点;月环比上升0.88个百分点;本周钢厂实际产量为194.60万吨,周环比增加1.31万吨;月环比增加2.61万吨;钢厂厂内库存为42.83万吨,周环比增加1.36万吨;月环比增加0.07万吨。本周产量维持窄幅调整,钢厂实际产量为194.60万吨,周环比增加1.31万吨。本周部分前期检修轧线复产,整体产量小幅增加,不过同样有部分轧线因成本原因再度进入检修状态;下周有新增轧线投产,产量或出现小幅增量。厂内库存本周再度累库,轧线复产而需求未见好转,钢厂出货压力较大。
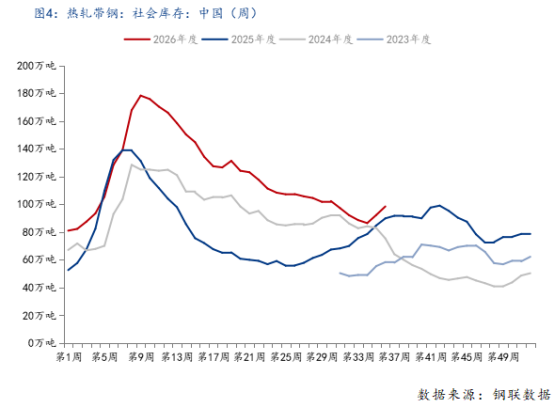
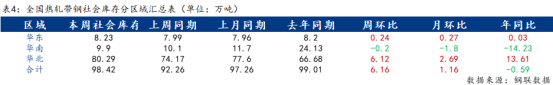
9月3日,本周全国热轧带钢主要市场样本仓库存储的总量98.42万吨,较上周上涨6.16万吨,较上月同期增加6.31万吨,较去年同期增加8.58万吨。
分区域来看,本周产量维持窄幅调整,钢厂实际产量为194.60万吨,周环比增加1.31万吨。本周部分前期检修轧线复产,整体产量小幅增加,不过同样有部分轧线因成本原因再度进入检修状态;下周有新增轧线投产,产量或出现小幅增量。厂内库存本周再度累库,轧线复产而需求未见好转,钢厂出货压力较大。
全国无缝管厂周生产情况调查统计(30家生产企业,101条产线.3%,周环比增1.57%,月环比降1.77%;开工率68.32%,周环比持平,月环比降6.93%;厂内库存91.67万吨,周环比增1.15万吨,月环比降0.65万吨;原料库存35.72万吨,周环比增1.79万吨,月环比增2.35万吨。成交寥寥。
本周镀锌带钢平均订单天数减少基本持平(三地平均8.3天),唐山主流厂家镀锌带钢订单天数维持在8天左右;天津地区在7-11天左右;霸州地区维持在5-15天左右。本周镀锌钢价格跟随原料价格持续上涨,涨后订单继续明细缩短,下游市场需求未见明显好转,价格持续上涨后,下游观望为主,市场信心不足。
钢结构行业需求延续边际回暖,新增订单大多数来源于海外项目,整体节奏较上月有所加快,但季节性分化仍较明显。钢结构项目消耗与备货节奏同步加快,行业运行整体平稳。短期看,8月钢结构行业预计延续增长,全年稳步向好,但需关注原料可用天数回落后的补库持续性。
本周机械与钢结构用钢需求尚且没形成持续放量。机械用钢方面,工程机械行业运行状态趋势良好,国内销售稳步增长,出口持续迅速增加,电动化进程显著加快,带动用钢需求总量稳中有升,高端钢材正逐步成为需求量开始上涨的主要引擎。钢结构用钢方面,传统钢结构赛道持续承压,下游盈利与成本压力沿产业链传导,但数字新基建加速推进,方矩管等钢结构产品需求进入高增长周期,成为结构性增量来源。
宏观方面,9月3日,中首特钢ESP生产线在河北唐山投产。 乘联分会:8月1-31日,全国乘用车市场零售162.6万辆,同比去年8月同期下降19%,较上月同期增长11%,今年以来乘用车累计零售1179.9万辆,同比下降20%。
综合来看,下周热轧带钢市场仍将处在成本支撑偏强、供应存在边际恢复预期、终端需求温和偏弱、库存高位波动的多空博弈格局。成本端短期支撑仍存,对行情底部形成托底,压制价格下行空间;但社会库存由降转升、轧线复产增量预期叠加下游终端采购心态偏谨慎,又将约束价格向上的上升空间。预计下周全国热轧带钢行情以窄幅震荡为主,价格重心保持相对坚挺。分品种来看,窄带持续受原料成本挤压,价格大概率高位整理;宽带利润虽有修复,但缺乏需求端有效拉动,同样难以走出单边趋势。建议下游用钢企业按需补库,逢低位适度锁价,提前为传统旺季的需求释放做好备货准备。后市重点跟踪“金九”终端需求实际兑现情况、钢厂开工率与新增轧线投产进度,同时关注焦炭等原料价格变更带来的钢厂成本变化。